مطابقة حركات البنك
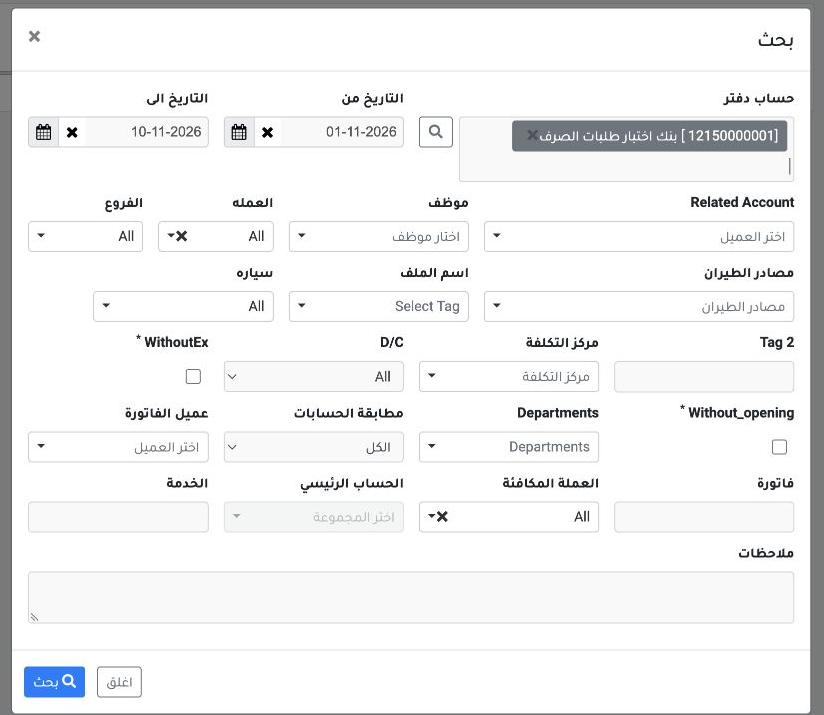
يوضح هذا المثال كيف تقارن حركات الحساب البنكي 000001 بكشف تدريبي، وتراجع حالة التسوية في النظام.
عرض حركات دفتر البنك
المقارنة مع كشف البنك التدريبي
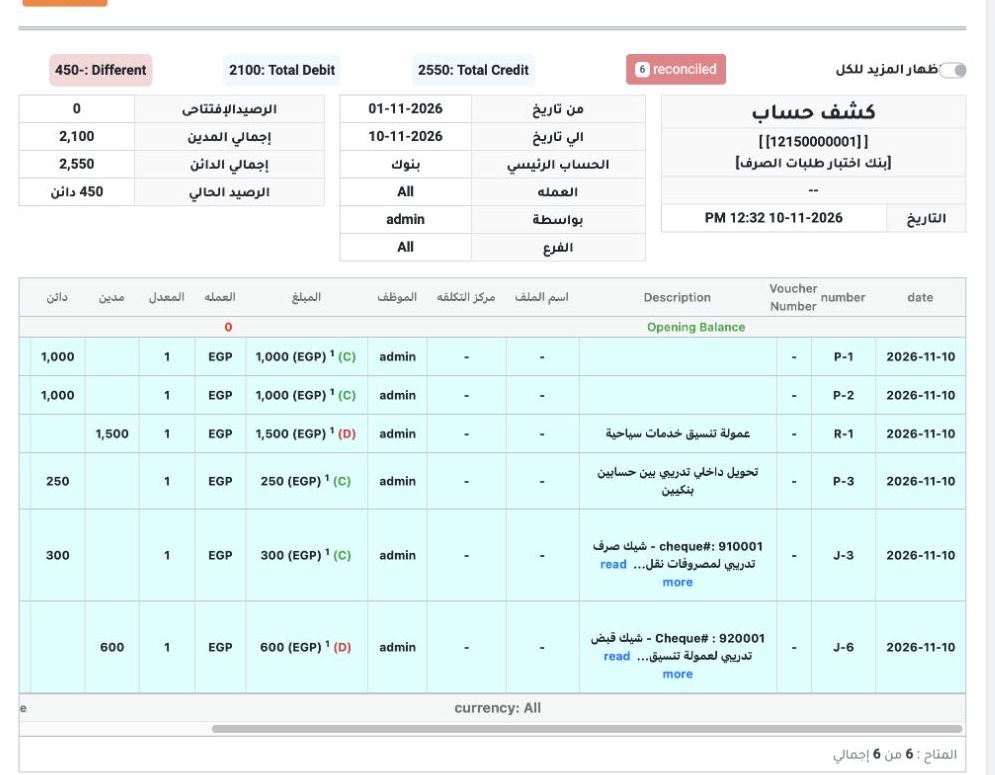
هذا كشف محاكى أعد للتدريب على الحركات المسجلة. جميع حركاته بالجنيه المصري في ١٠ نوفمبر ٢٠٢٦، ورصيده الافتتاحي صفر.
| مرجع الدفتر | الحركة | وارد | صادر |
| P-1 | صرف بنكي تدريبي أول | 0 | 1,000 |
| P-2 | صرف بنكي تدريبي ثان | 0 | 1,000 |
| R-1 | قبض عمولة تنسيق | 1,500 | 0 |
| P-3 | تحويل إلى بنك آخر | 0 | 250 |
| J-3 | سداد شيك الصرف 910001 | 0 | 300 |
| J-6 | تحصيل شيك القبض 920001 | 600 | 0 |
| — | الإجمالي | 2,100 | 2,550 |
قارن كل سطر بالدفتر حسب التاريخ والمرجع والمبلغ واتجاه الحركة. يقابل الوارد المدين في دفتر البنك، ويقابل الصادر الدائن. طابقت الحركات الست بنود الكشف. بلغ صافي الحركة ٤٥٠ جنيها خروجا، وكان الفرق بين الرصيدين صفرا.
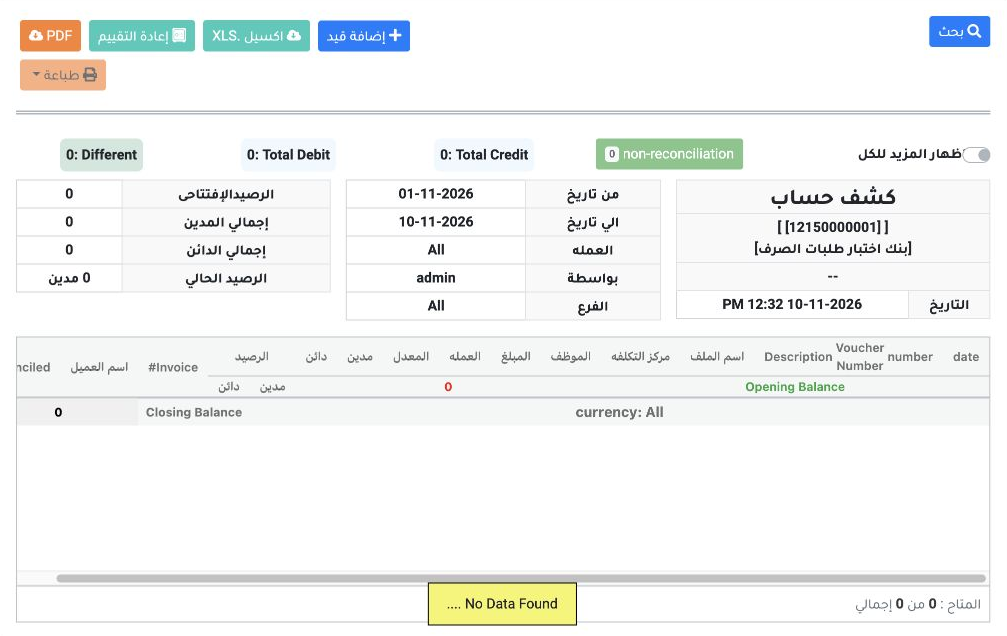
بقي الشيك المرتد 920002 خارج هذه المطابقة، لأن قيوده لم تحرك دفتر هذا الحساب البنكي.
فحص حالة التسوية في النظام
سجّل الدخول لتسجيل الدروس التي قرأتها. تسجيل الدخول